Planificación Patrimonial
Holding Inmobiliaria: ¿Necesitas un Empleado en Cada Sociedad?
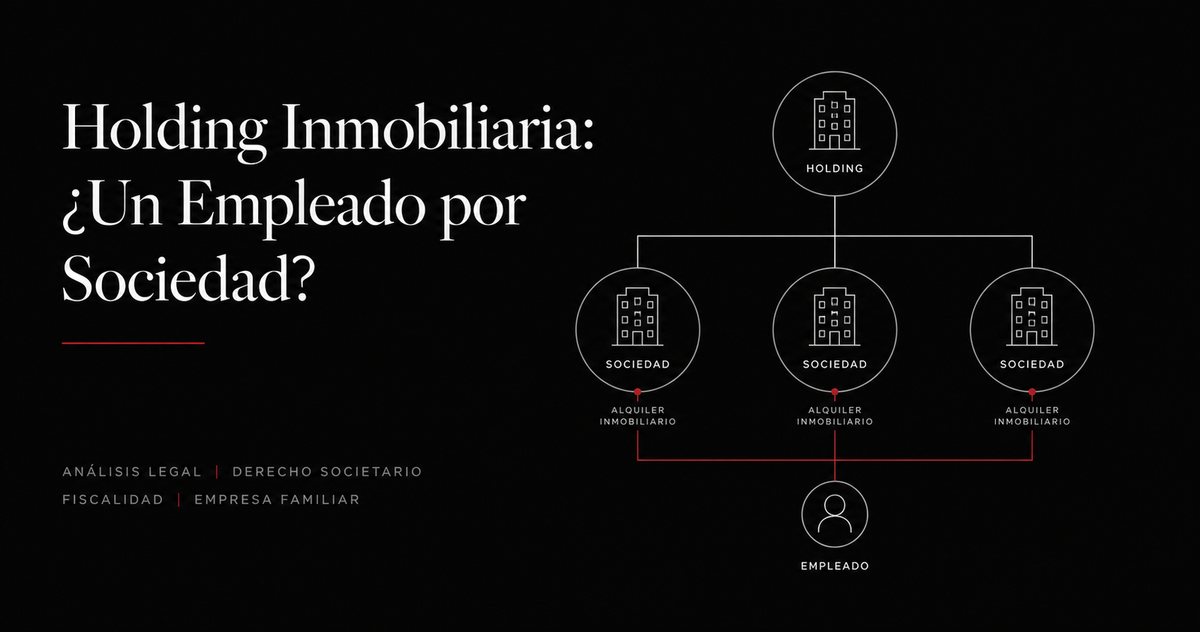
Si tienes varios inmuebles en alquiler en distintas SL bajo una holding, quizá no haga falta un empleado en cada una: el Supremo fijó doctrina en febrero de 2026 y la DGT la recogió en septiembre. Puede bastar con que el grupo funcione como unidad económica real y puedas demostrarlo.
Qué exige Hacienda para que el alquiler sea una actividad económica
La ley parte de una ficción incómoda: alquilar inmuebles, por sí solo, no es una actividad económica. Es gestión pasiva de patrimonio. Así lo dice el artículo 27.2 de la Ley del IRPF, al que se remiten tanto el Impuesto sobre el Patrimonio como el de Sucesiones.
Para que deje de serlo, la sociedad arrendadora necesita al menos una persona empleada con contrato laboral a jornada completa dedicada a ello. Hasta la Ley 26/2014 (en vigor desde el 1 de enero de 2015) se pedía además un local exclusivo, pero ese requisito ya no figura en la ley. Sin empleado, la sociedad puede considerarse patrimonial, cuando más de la mitad de su activo no está afecto a una actividad económica, y pierde dos beneficios fiscales que en Mallorca mueven mucho dinero: la exención en el Impuesto sobre el Patrimonio (art. 4.Ocho.Dos LIP) y la reducción del 95% en el Impuesto sobre Sucesiones y Donaciones cuando se transmite la empresa familiar (art. 20.2.c LISD en herencias, art. 20.6 en donaciones). Si lo que tienes en mente no es solo resolver esta duda puntual, sino valorar si te conviene articular tu patrimonio inmobiliario entero a través de una holding familiar, ese es un análisis previo y más amplio que conviene hacer con calma.
El empleado es una condición necesaria, no suficiente. Para la exención de Patrimonio hacen falta además una participación mínima (5% individual o 20% con el grupo familiar) y el ejercicio efectivo de funciones de dirección, con una retribución superior al 50% de tus rendimientos del trabajo y de actividades económicas. La exención es proporcional: solo alcanza a la parte del valor ligada a activos afectos. Y la reducción del 95% exige mantener lo adquirido durante diez años; en las donaciones, el donante debe tener 65 años o más (o una incapacidad permanente) y dejar de dirigir y de cobrar por ello.
El problema aparece cuando no tienes una sociedad, sino varias. Una familia con tres pisos en alquiler, cada uno en su propia SL bajo una holding, se enfrenta a una pregunta muy concreta: ¿hace falta un empleado en cada SL, o basta con uno para todo el grupo?
El criterio que jugaba en tu contra: la consulta DGT V1184-25
Hasta septiembre de 2026, la Dirección General de Tributos exigía el empleado en cada filial. En su consulta vinculante V1184-25, de 1 de julio de 2025, la DGT analizó exactamente este caso: una holding con dos filiales dedicadas al arrendamiento de inmuebles. Su conclusión fue que cada filial debía cumplir el requisito del empleado de forma individual e independiente. No bastaba con que el grupo, en su conjunto, tuviera personal dedicado a gestionar los alquileres.
Era un criterio caro. Si tenías cuatro sociedades de alquiler bajo la holding, necesitabas cuatro contratos laborales a jornada completa para no perder la exención en Patrimonio y la reducción en Sucesiones. Para muchas estructuras familiares con patrimonio inmobiliario moderado, esa exigencia hacía inviable el ahorro fiscal que se buscaba con la holding.
Lo que ha cambiado: las SSTS 167/2026 y 186/2026
El caso que resuelve el Supremo no es exactamente el mismo, porque trataba del arrendamiento de fincas rústicas dentro de un grupo familiar, con una liquidación de 5.882,21 euros de por medio. Pero la doctrina que fija puede afectar a cualquier holding con varias sociedades de alquiler. El litigio nació de una donación de participaciones de la holding, con la reducción del 95% en discusión.
Sustancia sobre forma: qué dice exactamente el Supremo
El Tribunal Supremo rechaza la lectura formalista de la Administración. Lo relevante, dice, no es si la sociedad arrendadora tiene un empleado propio, sino si su actividad se integra funcionalmente en la actividad económica real del grupo. Es decir, si sirve a esa actividad, y no simplemente se aprovecha de los medios de otra empresa del grupo sin razón económica.
La base legal que utiliza es el artículo 5.1 de la Ley del Impuesto sobre Sociedades: cuando varias entidades forman un grupo según el artículo 42 del Código de Comercio, la actividad económica se valora teniendo en cuenta a todas ellas conjuntamente. Esa regla de grupo existe en el Impuesto sobre Sociedades, pero no aparece expresamente en el IRPF, y esa laguna es la que había alimentado la posición restrictiva de la DGT y de los tribunales inferiores.
El matiz que no puedes saltarte: pertenecer al grupo no basta
Aquí está el punto que separa un ahorro fiscal legítimo de un problema con Hacienda. El Supremo exige una integración funcional real, no solo formal. En el caso resuelto, las fincas rústicas arrendadas eran el soporte físico imprescindible para que otra empresa del grupo prestara a los mismos arrendatarios servicios de agua de riego, semillas y asistencia técnica de cultivo. Era una oferta conjunta e integrada, no dos negocios que simplemente compartían apellido en el registro mercantil.
Si tu holding tiene varias SL de alquiler que no tienen ninguna relación funcional entre sí, porque cada una alquila un piso a inquilinos distintos, sin que exista ninguna actividad complementaria real del grupo, la doctrina apunta en sentido contrario: si solo hay pertenencia formal al grupo, el requisito del artículo 27.2 LIRPF se examina sociedad por sociedad, como exigía la DGT.
La DGT ya lo ha recogido: consulta V5530-26
El 14 de septiembre de 2026, la DGT incorporó esta doctrina en la consulta vinculante V5530-26. Admite que una sociedad dedicada al arrendamiento puede cumplir el requisito cuando los empleados están centralizados en otra sociedad del grupo, siempre que exista una verdadera integración económica y funcional. Es una consulta sobre el Impuesto sobre el Patrimonio y recuerda que no basta con pertenecer al grupo. Matiza el criterio de la V1184-25 cuando existe integración real; si no la hay, cada sociedad sigue debiendo cumplir por separado.
Qué tienes que poder demostrar si te inspeccionan
| Tu situación | Criterio DGT V1184-25 (anterior) | Criterio STS 167/2026 y 186/2026 y DGT V5530-26 (actual) |
|---|---|---|
| Varias SL de alquiler sin relación funcional entre sí, cada una gestionada de forma independiente | Cada una necesita su propio empleado a jornada completa | Sin cambios: sigue exigiéndose el requisito individual |
| Varias SL de alquiler con un empleado centralizado en una de ellas o en la holding, gestionando de forma real todo el patrimonio del grupo | No bastaba: cada filial debía tener el suyo | Incierto: puede defenderse si se acredita una auténtica unidad económico-funcional, pero el Supremo no ha resuelto expresamente un grupo que solo alquila |
| SL de alquiler cuya actividad está entrelazada con otra actividad económica real del grupo (servicios, gestión, suministros a los mismos clientes) | Situación no contemplada de forma favorable | Caso más favorable: es el supuesto que el Supremo ha resuelto expresamente a favor del contribuyente |
En la práctica, la prueba de la integración recaerá en ti. En el caso resuelto por el Supremo, los arrendamientos se gestionaban con medios personales de otras sociedades del grupo, no de la arrendadora, y el grupo tenía una plantilla media de unos 41 trabajadores. Lo decisivo no fue una cifra de personal en esa sociedad concreta, sino que sus fincas eran pieza imprescindible de una actividad económica más amplia del grupo, coordinada con los medios materiales y humanos del conjunto. Sin ese tipo de integración real y documentada (organigramas, contratos, funciones reales, facturación cruzada entre sociedades del grupo), la doctrina no te protege solo por invocarla.
Conviene además ser prudente con el alcance real de esta doctrina. La DGT ya la ha recogido, pero en una consulta sobre Patrimonio. Es razonable esperar que la Inspección siga cuestionando estas estructuras caso por caso, obligando al contribuyente a acreditar la integración funcional real ante cada comprobación.
Preguntas frecuentes
¿Esta sentencia significa que ya no necesito ningún empleado en mi holding inmobiliaria?
No. Sigue siendo obligatorio que exista al menos un empleado a jornada completa dedicado a la gestión de los alquileres en algún punto del grupo. Lo que cambia es que ya no hace falta, necesariamente, que cada sociedad arrendadora tenga el suyo propio. Puede bastar con uno centralizado, si se demuestra que gestiona de forma real la actividad de todo el grupo y existe una auténtica integración funcional entre las sociedades.
¿Qué es exactamente una "holding mixta" en este contexto?
Es una holding que combina la tenencia de participaciones en filiales con alguna actividad propia, a diferencia de la holding pura, que solo posee participaciones. En el caso de inversores inmobiliarios, suele tratarse de una cabecera que gestiona el patrimonio del grupo y varias filiales que son titulares de los inmuebles arrendados. La calificación como mixta o pura no determina por sí sola si se cumple el requisito del empleado, pero sí facilita acreditar la integración funcional que exige el Supremo.
¿Esto afecta solo al Impuesto sobre el Patrimonio, o también a la herencia?
Afecta a ambos. El artículo 4.Ocho.Dos de la Ley del Impuesto sobre el Patrimonio exige actividad económica real para la exención en vida. La reducción del 95% del Impuesto sobre Sucesiones y Donaciones (art. 20.2.c en herencias y art. 20.6 en donaciones) depende de requisitos que incluyen este. Si tu holding no cumple el requisito del empleado en ninguna de sus formas, ambos beneficios fiscales quedan en riesgo a la vez.
Tengo varios pisos alquilados, cada uno en su propia SL, sin ninguna relación entre ellos. ¿Me beneficia esta sentencia?
Probablemente no. Según la doctrina, si no existe una integración funcional real entre las sociedades del grupo, es decir, si cada SL simplemente alquila su piso de forma independiente, sin que haya una actividad económica conjunta que las una, el requisito del empleado sigue exigiéndose de forma individual en cada sociedad. Repartir inmuebles en sociedades distintas por comodidad, sin más, no basta.
¿Qué tengo que hacer ahora si mi holding tiene varias SL de alquiler y solo una tiene empleado?
Antes de dar nada por sentado, conviene revisar tres cosas: si existe alguna razón económica real que conecte la actividad de las distintas sociedades, si esa integración puede documentarse con hechos concretos (funciones, facturación entre sociedades del grupo, organigrama real), y si la Administración ya ha cuestionado tu estructura en el pasado. La doctrina protege la sustancia real, no la etiqueta de "grupo" en el Registro Mercantil.
¿Puedo aplicar ya esta doctrina si me inspeccionan este año?
Puedes invocarla, pero no es un resultado asegurado. Es doctrina casacional que los tribunales deben seguir, y la DGT la recogió en la consulta V5530-26, de septiembre, sobre el Impuesto sobre el Patrimonio. Aun así, es previsible que la Inspección pida la acreditación caso por caso. Llegar a la comprobación con la integración funcional ya documentada, y no explicada después, marca la diferencia.
Heredan mi cónyuge e hijos en Baleares. ¿Me importa todo esto?
Puede que tengas menos que ganar de lo que parece. En Baleares, cónyuge, descendientes y ascendientes tienen una bonificación autonómica del 100% en herencias y, desde julio de 2025, en donaciones, con condiciones. Este beneficio pesa sobre todo con otros herederos o si la bonificación cambia. Para el Patrimonio, importa si superas el mínimo exento balear, que desde 2024 es de 3 millones. Cuándo compensa de verdad una holding para heredar lo explico en otro artículo del blog.
Aviso. Este artículo es información general, no asesoramiento jurídico ni fiscal sobre tu caso, y su lectura no crea una relación abogado-cliente. Refleja la jurisprudencia y las consultas vigentes en noviembre de 2026: si cambian, el contenido puede quedar desfasado. Antes de decidir nada sobre tu estructura, consúltalo con un profesional con tus datos reales.
José Ángel Soria: cómo puedo ayudarte
Mi trayectoria incluye banca de inversión, en derivados, en Goldman Sachs (Nueva York) y Deutsche Bank (Londres), y un paso por American Express (Madrid). Cuando reviso una estructura, miro cómo se sostiene si hay una comprobación, no solo cómo se constituye. Si tu holding tiene varias sociedades de alquiler y quieres saber si tu caso encaja en la nueva doctrina del Supremo o sigue expuesto al criterio anterior de la DGT, hablemos con tus datos reales sobre la mesa.
Reserva una consulta de 30 minutosConsulta inicial de 30 minutos: 200 € IVA incluido.
Pago al reservar, con tarjeta (Stripe), en la agenda de Cal.com. Recibes factura. Si no puedo atender tu asunto, te devuelvo el importe. Cómo tratamos tus datos: política de privacidad.
Fuentes consultadas para este artículo:
Tribunal Supremo, Sentencia núm. 167/2026, de 17 de febrero de 2026 (STS 637/2026), rec. cas. 1196/2024
Tribunal Supremo, Sentencia núm. 186/2026, de 19 de febrero de 2026 (STS 640/2026), rec. cas. 1326/2024
Dirección General de Tributos, consulta vinculante V5530-26, de 14 de septiembre de 2026
Dirección General de Tributos, consulta vinculante V1184-25, de 1 de julio de 2025
Ley 19/1991, del Impuesto sobre el Patrimonio, art. 4.Ocho.Dos
Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones, arts. 20.2.c y 20.6
Ley 35/2006, del IRPF, art. 27.2, y Ley 26/2014, de 27 de noviembre, que suprimió el requisito del local
Texto refundido de tributos cedidos de las Illes Balears (Decreto Legislativo 1/2014), Ley 11/2023, Ley 6/2025 y Ley 12/2023 de presupuestos autonómicos (mínimo exento de Patrimonio)
Ley 27/2014, del Impuesto sobre Sociedades, art. 5.1, y Código de Comercio, art. 42
Última revisión: noviembre de 2026
Esta es información general basada en la normativa y jurisprudencia vigentes en la fecha indicada, no asesoramiento sobre tu caso concreto. La doctrina fijada por el Supremo es reciente y su aplicación práctica por la Administración todavía se está definiendo. Si tu estructura se parece a lo descrito aquí, conviene una conversación real, no solo este artículo.
Abogado, ICAIB 5971, Ilustre Colegio de Abogados de las Islas Baleares
Redactado y revisado personalmente. Estudio Legal Soria, Palma de Mallorca