Planificación Patrimonial
Holding bajo inspección: lo que el Plan Tributario 2026 te obliga a revisar antes del verano
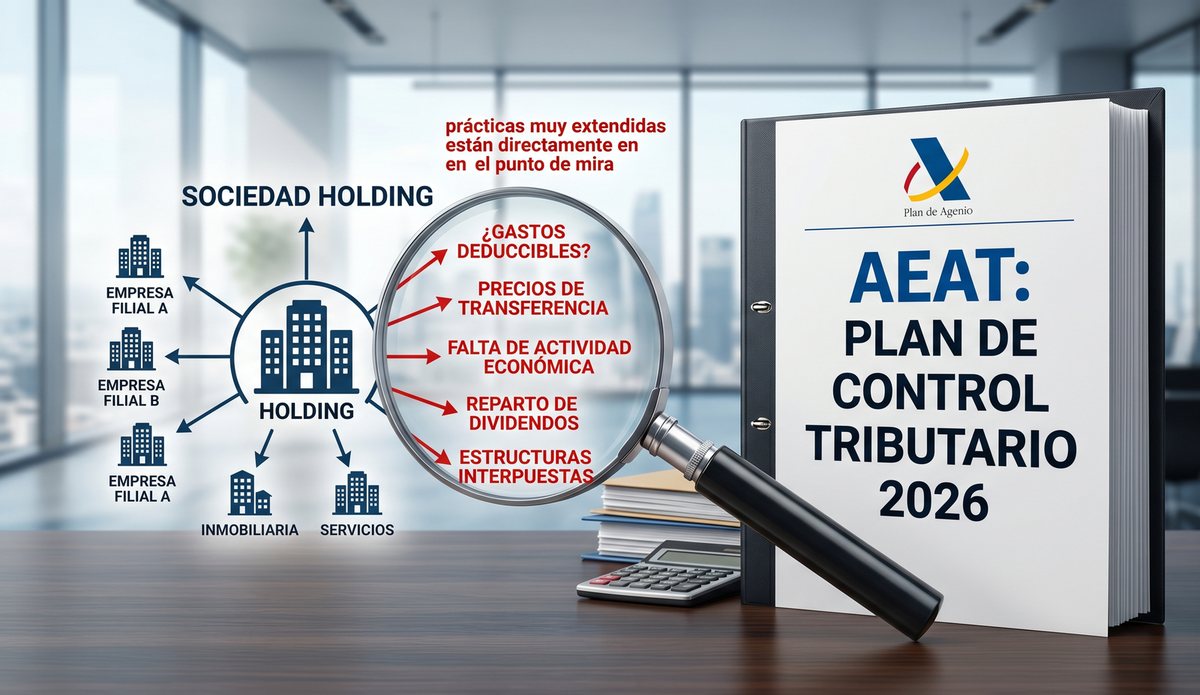
Si tienes una sociedad holding o estás pensando en constituirla, el Plan de Control Tributario 2026 de la AEAT es el primer documento que deberías leer este año. No porque crear una holding sea ilegal —no lo es—, sino porque Hacienda ha declarado explícitamente qué va a vigilar con lupa, y algunas prácticas muy extendidas están directamente en el punto de mira.
Novedad normativa: El 12 de marzo de 2026 se publicó en el BOE la Resolución de 11 de marzo de 2026 de la Dirección General de la AEAT, por la que se aprueban las directrices generales del Plan Anual de Control Tributario y Aduanero de 2026. Las holdings y las sociedades instrumentales son uno de los focos prioritarios de inspección.
Qué dice exactamente el Plan de Control 2026 sobre las holdings
La AEAT no actúa de forma arbitraria. Cada año publica sus líneas de inspección prioritarias, lo que en la práctica equivale a un aviso anticipado de dónde van a concentrar los recursos de la Inspección. Este año, el texto es especialmente claro respecto a las estructuras societarias.
El Plan de Control Tributario 2026 identifica tres conductas concretas como objetivos preferentes:
- Uso de sociedades instrumentales para sufragar gastos personales — viviendas residenciales, vehículos, embarcaciones, aeronaves, colecciones de arte o cualquier activo de uso personal que esté contabilizado como gasto de la sociedad.
- Desvío de fondos a socios mediante operaciones ficticias o irregulares — préstamos simulados, reducciones de capital anómalas, uso de tarjetas de crédito societarias para gastos privados, ventas simuladas de activos o cancelaciones de deudas que encubren repartos de dividendos no declarados.
- Aprovechamiento improcedente de la exención del artículo 21 LIS — estructuras artificiosas que buscan aplicar la exención de dividendos y plusvalías del 95% sin que concurran los requisitos legales, especialmente cuando la sociedad participada no tiene actividad económica real.
La distinción clave que Hacienda va a aplicar: holding legítima vs. sociedad instrumental
La inspección no va a cuestionar la existencia de una holding bien constituida con actividad económica real. Va a cuestionar aquellas en las que la forma jurídica no coincide con la sustancia económica.
La diferencia, en términos prácticos, se articula alrededor de dos conceptos normativos:
1. Entidad patrimonial (art. 5.2 LIS)
Conforme al artículo 5.2 de la Ley 27/2014, del Impuesto sobre Sociedades, una entidad es considerada patrimonial cuando más del 50% de su activo está constituido por valores o bienes no afectos a una actividad económica. Una entidad patrimonial no realiza actividad económica a efectos fiscales, lo que tiene consecuencias directas: no puede aplicar la exención de dividendos del art. 21 LIS, no accede al régimen especial de neutralidad fiscal (FEAC) ni a las reducciones del Impuesto sobre Sucesiones y Donaciones para empresa familiar.
2. Actividad económica real
Para que una holding sea fiscalmente legítima, debe demostrar que ejerce una función de dirección y gestión efectiva de sus participadas —no una mera tenencia pasiva de acciones. Esto implica contar con medios materiales y humanos propios, tomar decisiones estratégicas y asumir riesgos operativos reales. La AEAT ha intensificado en 2026 el seguimiento de la aplicación de la exención del art. 21 LIS para verificar que no se produce lo que el Plan denomina una «desimposición indebida» mediante estructuras artificiosas.
Mapa de riesgo: qué prácticas va a inspeccionar Hacienda
Esta tabla resume las conductas que el Plan de Control 2026 identifica explícitamente, con mi valoración del riesgo inspector real en cada caso:
| Práctica | Riesgo | Consecuencia fiscal potencial |
|---|---|---|
| Vivienda de uso personal en balance de la sociedad | ALTO | Regularización como retribución en especie + sanción |
| Vehículo de alta gama a nombre de la holding sin afectación real al negocio | ALTO | Deducción desestimada + retribución en especie imputada |
| Embarcaciones o aeronaves como activo societario | ALTO | Regularización en IRPF del socio + posible sanción grave |
| Préstamo de la sociedad al socio sin interés de mercado | ALTO | Operación vinculada; el interés no aplicado se imputa como rendimiento |
| Aplicación del art. 21 LIS en participadas sin actividad económica real | ALTO | Pérdida de la exención y tributación plena de dividendos/plusvalías |
| Gastos de representación o viaje con escasa justificación documental | MEDIO | Deducción cuestionada; carga de prueba sobre el contribuyente |
| Holding con actividad de dirección efectiva y medios humanos propios | BAJO | Estructura legítima; riesgo limitado si la documentación es correcta |
Lo que una holding legítima sí puede hacer (y la AEAT no va a cuestionar)
Es importante no confundir la alerta con una prohibición. Una holding bien diseñada sigue siendo una herramienta legal y fiscalmente eficiente para empresarios con patrimonio o varias líneas de negocio. Lo que el Plan de Control 2026 ataca es el abuso, no la estructura en sí.
Una holding es fiscalmente sólida cuando:
- Tiene como objeto la dirección y gestión efectiva de sus participadas, no la mera tenencia pasiva de acciones.
- Cuenta con medios materiales y humanos propios o atribuibles al grupo que justifiquen su actividad.
- Las participaciones en filiales superan el 5% del capital y se han mantenido más de un año (art. 21 LIS).
- Los activos que figuran en balance están afectos a la actividad económica del grupo, no al uso personal de los socios.
- Las operaciones con partes vinculadas (socios, administradores, otras sociedades del grupo) están valoradas a precio de mercado y documentadas conforme a las normas de operaciones vinculadas.
La pregunta que se va a hacer la Inspección es simple: ¿tiene sentido económico real esta estructura, o existe únicamente para reducir la carga fiscal de una persona física? Si la respuesta a la segunda parte es afirmativa y no existe razón económica válida adicional, la estructura es vulnerable. La carga de probar la existencia de un motivo económico válido recae sobre el contribuyente, no sobre la AEAT.
Qué debe revisar el empresario con una holding constituida antes del verano de 2026
Si ya tienes una estructura holding, este es el momento de hacer una revisión preventiva. Los puntos críticos son:
- Inventario de activos en balance. Identificar todos los bienes que figuran como activo de la sociedad y verificar que tienen una afectación económica real y documentada. Cualquier bien de uso personal debe ser reconducido a su tratamiento fiscal correcto antes de que llegue la inspección.
- Revisión de la política de operaciones vinculadas. Los préstamos entre socios y sociedad, los contratos de prestación de servicios del socio a la holding y cualquier otra operación entre partes vinculadas deben estar valorados a precio de mercado y documentados. El incumplimiento activa automáticamente la inspección.
- Acreditación de actividad económica real. Si la holding aplica la exención del art. 21 LIS en dividendos o plusvalías de sus participadas, es imprescindible acreditar que ejerce una función de dirección efectiva: actas del consejo, correos de gestión, decisiones estratégicas documentadas.
- Tarjetas de crédito societarias. El Plan de Control 2026 identifica expresamente el uso de tarjetas de alto importe como señal de alerta. Es aconsejable revisar los movimientos y justificar documentalmente cada gasto.
Preguntas frecuentes
¿Tener una holding es ilegal o pone automáticamente a una empresa bajo sospecha de Hacienda?
No. Una sociedad holding es una estructura plenamente legal y reconocida en la normativa española. Lo que el Plan de Control Tributario 2026 investiga son los abusos concretos: uso de la sociedad para financiar gastos personales, estructuras sin actividad económica real o aplicación indebida de exenciones fiscales. Una holding correctamente constituida y gestionada no tiene por qué temer una inspección.
¿Qué ocurre si mi vivienda habitual está a nombre de la sociedad?
Es uno de los supuestos de mayor riesgo inspector en 2026. Hacienda puede considerar que el valor del uso de la vivienda es una retribución en especie no declarada por el socio o administrador, con la consiguiente regularización en IRPF y posible sanción. Si es tu situación, es urgente analizarla antes de recibir una notificación de inspección, porque la posición defensiva es mucho más débil una vez iniciado el procedimiento.
¿Puede mi holding aplicar la exención del 95% del artículo 21 LIS si sus participadas son sociedades inmobiliarias?
Depende. El art. 21 LIS exige que la sociedad cuyas participaciones se transmiten o distribuye dividendos realice una actividad económica real. Una sociedad inmobiliaria que arrienda inmuebles con medios propios (al menos un empleado con jornada completa, según criterio de la DGT) cumple el requisito. Una sociedad que simplemente ostenta la propiedad de inmuebles sin organización propia puede ser calificada como entidad patrimonial y perder la exención. Este análisis es imprescindible antes de aplicar el beneficio.
¿Cuánto tiempo tiene la AEAT para inspeccionar mi holding?
El plazo general de prescripción tributaria es de cuatro años desde la finalización del plazo de presentación de la declaración (art. 66 LGT). Sin embargo, en casos de fraude o delito fiscal el plazo puede extenderse. Esto significa que las actuaciones de 2022, 2023, 2024 y 2025 están dentro del período inspectable durante 2026.
¿Qué es una «revisión preventiva» de la holding y cuándo conviene hacerla?
Es una auditoría jurídico-fiscal de la estructura realizada antes de recibir ninguna notificación de la AEAT. Analiza el inventario de activos, las operaciones vinculadas, la acreditación de actividad económica y la coherencia de las exenciones aplicadas. Conviene hacerla ahora, en 2026, precisamente porque el Plan de Control ha declarado que este tipo de estructuras son objetivo preferente. Actuar antes de la inspección permite corregir, regularizar y documentar con plena eficacia. Una vez iniciado el procedimiento inspector, las posibilidades defensivas se reducen significativamente.
¿Afecta el Plan de Control 2026 a las holdings familiares con inmuebles en Mallorca?
Directamente. El Plan de Control 2026 identifica el sector inmobiliario como uno de los focos prioritarios de la AEAT, junto con las sociedades instrumentales que mantienen activos inmobiliarios para uso personal o que aplican indebidamente la exención del art. 21 LIS. Las holdings familiares que agrupan inmuebles en Baleares son un perfil de alto interés inspector si no cumplen los requisitos de actividad económica real.
¿Tu holding aguanta una inspección?
Con casi 30 años de trayectoria profesional, asesoro a empresarios y familias en la estructuración patrimonial en Mallorca y en toda España. Si tienes una holding constituida o estás valorando crearla, lo primero es saber exactamente dónde está el riesgo y cómo corregirlo antes de que llegue la AEAT. En una consulta de 30 minutos te doy un diagnóstico claro y concreto.
Reservar consulta — 200 € / 30 minPresencial en Palma o videoconferencia. Cojo el teléfono.
Consulta inicial de 30 minutos: 200 € IVA incluido.
Pago al reservar, con tarjeta (Stripe), en la agenda de Cal.com. Recibes factura. Si no puedo atender tu asunto, te devuelvo el importe. Cómo tratamos tus datos: política de privacidad.
Fuentes consultadas para este artículo
- Resolución de 11 de marzo de 2026, Dirección General de la AEAT — BOE-A-2026-5843: directrices generales del Plan Anual de Control Tributario y Aduanero de 2026
- Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades (LIS) — arts. 5.1, 5.2 (entidad patrimonial y actividad económica) y art. 21 (exención de dividendos y plusvalías)
- Ley 58/2003, de 17 de diciembre, General Tributaria — art. 66 (plazos de prescripción) y art. 13 (calificación de hechos imponibles por sustancia económica)
- Consultas vinculantes DGT V2826-16 y V3526-19 — criterio sobre actividad económica en arrendamiento de inmuebles mediante sociedad
- Nota de Prensa del Ministerio de Hacienda de 12 de marzo de 2026 sobre el Plan de Control Tributario 2026
- Última revisión: mayo 2026