Planificación Patrimonial
Régimen FEAC y holding: cómo aportar tu empresa sin tributar y evitar problemas
Un matrimonio de empresarios aporta en 2016 las participaciones de su empresa de comercio electrónico a una nueva holding, amparados en el régimen FEAC. En 2018, la AEAT abre una inspección. En 2025, el TEAC les dice que el diferimiento de impuestos que creían haber obtenido legalmente era, en realidad, la ventaja fiscal ilícita que tendrían que devolver. El mismo mecanismo que usaron para crear la holding es el mecanismo que Hacienda usa para desmantelarla.
El régimen fiscal especial de Fusiones, Escisiones, Aportaciones de Activos y Canje de Valores — el FEAC — es el instrumento que permite crear una holding sin tributar en el momento de la aportación. No es un atajo fiscal: es un mecanismo de neutralidad diseñado para que la fiscalidad no frene las decisiones empresariales de reorganización. La ley lo permite expresamente. La AEAT lo conoce perfectamente. Y lleva años perfeccionando la forma de atacarlo cuando detecta que no se ha diseñado bien.
El problema no es el FEAC en sí. El problema es que muchos empresarios lo usan como si fuera una exención — sin comprender que es un diferimiento, que ese diferimiento tiene condiciones, y que el TEAC ha establecido desde 2024 que el propio diferimiento puede ser la ventaja fiscal ilícita que Hacienda regulariza.
Este artículo no explica qué es el FEAC. Explica dónde falla, cuándo la AEAT lo ataca, y qué tiene que estar en su sitio para que la operación sea sólida en una inspección.
Cómo funciona el FEAC: el mecanismo en tres pasos
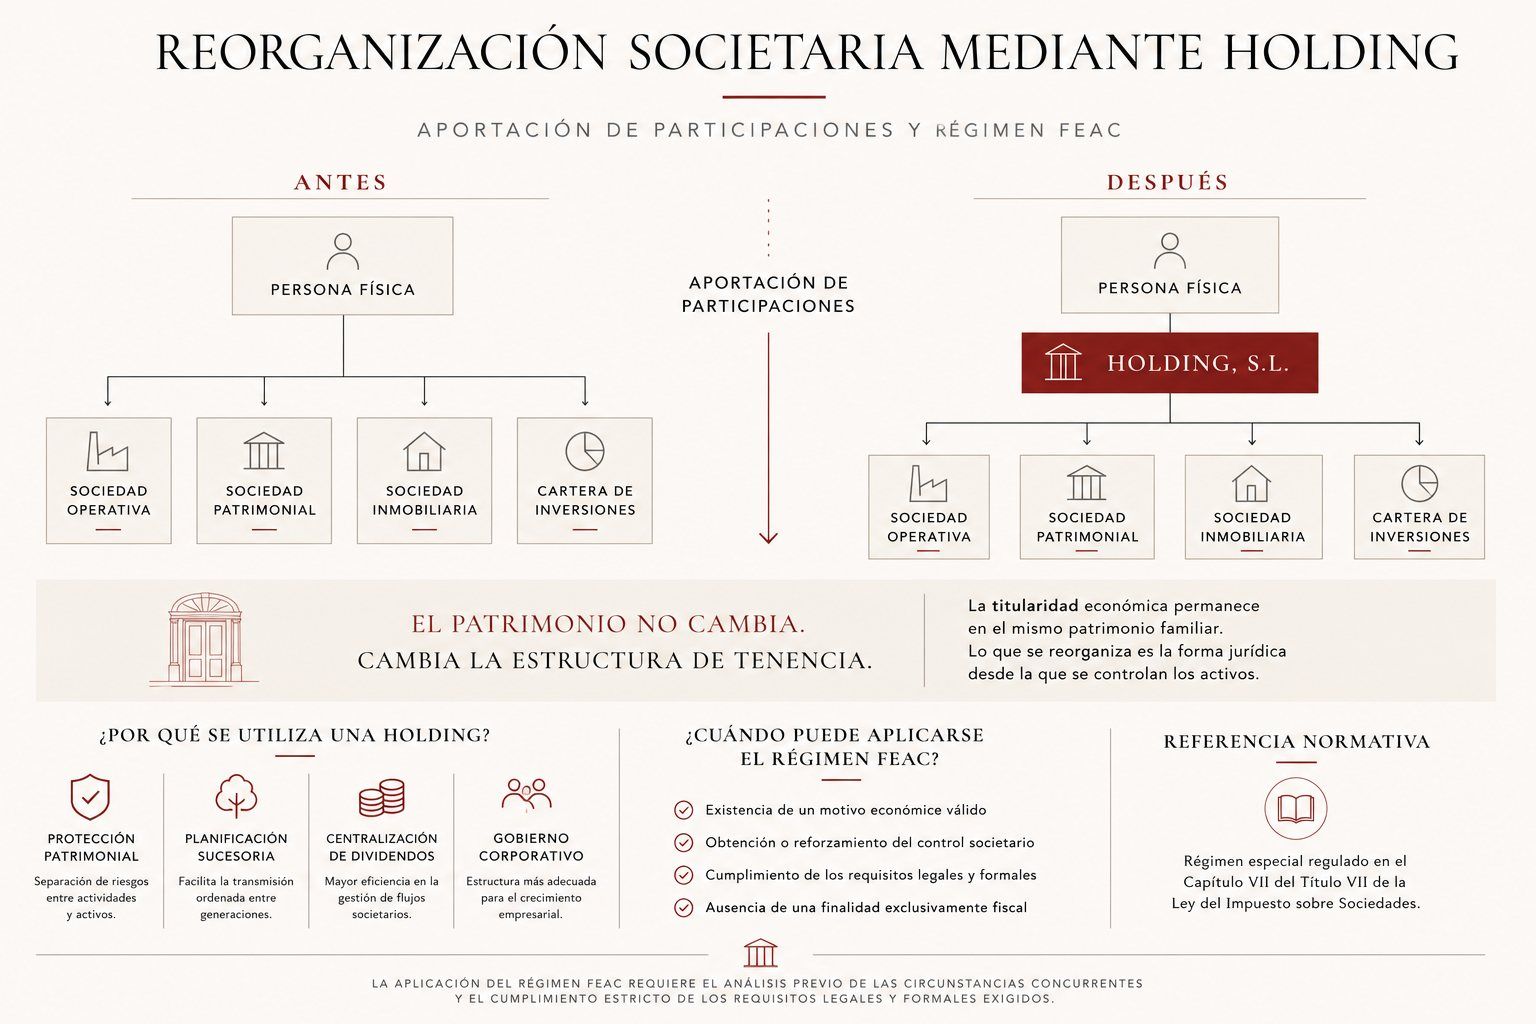
En una aportación no dineraria de participaciones al amparo del FEAC, el socio persona física aporta las participaciones que tiene en su sociedad operativa a una nueva holding. A cambio recibe participaciones en la holding. En un régimen general, esa aportación sería un hecho imponible: el socio habría "vendido" sus participaciones a la holding y tributaría por la ganancia patrimonial latente.
El FEAC neutraliza ese evento fiscal. Las participaciones se transfieren a la holding sin tributación en el momento de la aportación. La plusvalía latente no desaparece — queda diferida hasta que el socio transmita las participaciones de la holding que ha recibido. La holding, a su vez, adquiere las participaciones de la operativa por su valor fiscal original, no por su valor de mercado.
- 1 La aportación El socio persona física aporta a la holding las participaciones de la sociedad operativa. Desde la reforma de 2015, el régimen FEAC se aplica por defecto en estas operaciones — no es necesario optar expresamente por él. Lo que sí es obligatorio es comunicarlo a la AEAT mediante el Modelo 036 en el plazo de tres meses desde la inscripción en el Registro Mercantil (art. 48 del Reglamento del IS). No comunicarlo en plazo no invalida el régimen — puede generar una sanción formal — pero sí debilita la posición defensiva, porque la comunicación es el documento que acredita el motivo económico válido en el momento de la operación, no años después cuando llega la inspección.
- 2 El diferimiento No hay tributación en el momento de la aportación. El socio recibe participaciones en la holding por el mismo valor fiscal que tenían sus participaciones en la operativa. La plusvalía latente queda diferida. La holding contabiliza las participaciones recibidas por su valor fiscal, no por su valor de mercado.
- 3 La estructura resultante El socio es titular de la holding. La holding es titular de la operativa. Los dividendos de la operativa suben a la holding al 1,25% efectivo (art. 21 LIS). El socio extrae dinero de la holding como dividendo o retribución, tributando entonces y solo entonces en el IRPF.
Antes de analizar los riesgos derivados de la cláusula antiabuso y la reciente doctrina del TEAC, conviene visualizar qué ocurre exactamente en una aportación de participaciones acogida al régimen FEAC. La operación no modifica la titularidad económica del patrimonio, sino la estructura jurídica a través de la cual se controla.
La cláusula antiabuso: dónde empieza el problema
El art. 89.2 LIS establece que el régimen especial no se aplica cuando la operación tiene como principal objetivo el fraude o la evasión fiscal. En la práctica, la AEAT interpreta esto como: si el principal motivo de la reestructuración es el ahorro fiscal — no hay motivo económico válido — la operación no merece el diferimiento.
Lo que durante años fue un criterio aplicado con cierta generosidad — la carga de la prueba recaía sobre Hacienda — ha cambiado radicalmente con la doctrina del TEAC de 2024 y 2025. Ahora la AEAT no solo puede denegar el régimen: puede identificar la ventaja fiscal ilícita y regularizarla de forma selectiva, ejercicio por ejercicio, a medida que esa ventaja se materializa.
El giro doctrinal de 2024: el diferimiento como ventaja ilícita
La doctrina del TEAC establecida en las resoluciones de 22 de abril de 2024 (RG 6452/2022 y RG 6448/2022) y confirmada en junio de 2025 (RG 5240/2022) introduce un concepto que no existía antes en la práctica administrativa española: el propio diferimiento fiscal puede ser la ventaja ilícita a regularizar.
Antes de esta doctrina, la DGT había establecido en la consulta vinculante V2214-23 (julio 2023) que el diferimiento era inherente al régimen FEAC y por tanto no podía ser la ventaja a eliminar. El TEAC ha contradicho frontalmente esa posición con carácter vinculante para toda la Administración tributaria.
Las consecuencias prácticas son graves: si la AEAT determina que la aportación careció de motivo económico válido, puede regularizar el IRPF del socio aportante imputándole la ganancia patrimonial latente que había quedado diferida, en el ejercicio en que los beneficios acumulados en la operativa antes de la aportación lleguen al socio — bien como dividendos, bien a través de la holding.
Actualización — septiembre de 2026: El recurso admitido por el Auto de 12 de marzo de 2025 ya está resuelto. La STS núm. 949/2026, de 20 de julio de 2026 (ECLI:ES:TS:2026:3529, rec. 6518/2023) declara que en la cláusula antiabuso está implícito un principio de proporcionalidad: la Administración solo puede eliminar las ventajas fiscales que haya identificado como perseguidas de forma abusiva en el propio acuerdo de liquidación, y si pretende suprimir además el diferimiento de la plusvalía latente, debe acreditar de forma reforzada que obtener ese diferimiento era el objetivo principal de la operación. Dos matices importantes: la sentencia se dicta sobre el art. 96.2 del antiguo TRLIS, no sobre el art. 89.2 LIS vigente, y no altera la doctrina del TEAC sobre el criterio FIFO ni sobre la imputación por ejercicios que se explica más abajo. Lo analizo en detalle en el límite que el Supremo ha puesto a la regularización de Hacienda.
Los tres momentos en que la AEAT ataca la operación
La inspección de una operación FEAC no siempre llega inmediatamente después de la aportación. La AEAT actúa cuando la ventaja se materializa — que puede ser años después.
Momento 1 — En la comunicación a Hacienda
El primer punto de control es la comunicación del FEAC al Modelo 036. Desde 2015 el régimen se aplica por defecto, por lo que no comunicarlo no invalida la operación — pero sí puede generar sanción formal por incumplimiento del art. 48 del Reglamento del IS. Más importante: si la comunicación no se presentó, o si el motivo económico declarado es genérico ("reorganización empresarial" sin más detalle), o si la operación no tenía sustancia previa — sociedad recién constituida, sin empleados, sin actividad — la inspección puede denegar el régimen en su conjunto.
La comunicación es el único documento que acredita el motivo económico en el momento de la operación. Lo que no se escribe antes no se puede probar después con la misma eficacia. Los motivos económicos válidos que consistentemente sobreviven la inspección son tres: separación de riesgos patrimoniales entre la actividad operativa y el patrimonio acumulado, preparación de la estructura para la sucesión empresarial, y captación de socios o financiación a nivel de grupo. Un motivo redactado en términos genéricos no protege la operación.
Momento 2 — Cuando se distribuyen dividendos con reservas previas
Este es el momento que más inspecciones genera. La sociedad operativa acumuló beneficios durante años antes de la aportación a la holding. Tras la reestructuración, esos beneficios suben a la holding como dividendos — aparentemente al 1,25% efectivo del art. 21 LIS.
La AEAT aplica el criterio FIFO: los dividendos distribuidos por la operativa a la holding se imputan primero a las reservas generadas antes de la aportación. Esos dividendos pueden no quedar amparados por la exención del art. 21 LIS si la AEAT considera que la holding los ha recibido como consecuencia directa de una operación FEAC abusiva. El resultado: la ventaja fiscal no se regulariza en el año de la aportación sino en cada ejercicio en que los beneficios previos llegan al socio, con los intereses de demora correspondientes a cada periodo.
Momento 3 — Cuando la holding vende las participaciones de la operativa
Si la AEAT invalida el FEAC, el valor de adquisición de las participaciones de la operativa en el balance de la holding se recalcula. La holding las habría adquirido a su valor fiscal original — pero si el régimen no era aplicable, el valor de adquisición pasa a ser el valor de mercado en el momento de la aportación. Cuando la holding vende esas participaciones, la plusvalía es menor. Pero el ajuste previo — la regularización del IRPF del socio — es el coste principal que ya habrá soportado.
El caso: dos empresarios, una aportación, diez años de litigio
Dos cónyuges constituyen en 2016 una sociedad holding (B) suscribiendo participaciones al 50%, mediante la aportación de las acciones que cada uno tiene en una entidad de comercio electrónico (A), acogiéndose al régimen FEAC. La entidad A llevaba años generando beneficios y tenía reservas acumuladas significativas.
La operación se comunica a la AEAT como canje de valores amparado en el art. 87 LIS. El motivo económico declarado: "reorganización de la estructura empresarial para mejorar la gestión". No se especifica separación de riesgos, sucesión ni captación de socios.
En 2018, la AEAT abre inspección para los ejercicios 2016 y 2017. La posición inspectora: la operación carece de motivo económico válido distinto del ahorro fiscal. La ventaja identificada: el diferimiento de la tributación de las plusvalías latentes en las acciones de A y, posteriormente, la posibilidad de acceder a las reservas acumuladas en A a través de la holding al tipo del 1,25% en lugar de tributar en el IRPF al tipo de la base del ahorro.
Resolución del TEAC (2025): Confirma que la Administración puede regularizar el diferimiento como ventaja fiscal ilícita. Establece que la regularización no debe imputarse al periodo de la aportación (2016) sino a cada ejercicio en que los beneficios acumulados en A con anterioridad a la operación lleguen efectivamente al socio, determinando el importe según el art. 37.1.d) LIRPF. La carga de intereses de demora se extiende durante todos esos ejercicios.
Qué tiene que estar en su sitio para que el FEAC sea sólido
| Elemento | FEAC vulnerable a inspección | FEAC sólido |
|---|---|---|
| Comunicación a la AEAT | Motivo genérico o fuera de plazo | Motivo específico, documentado, en plazo (3 meses desde inscripción RM) |
| Motivo económico válido | Solo ahorro fiscal, sin sustancia previa | Separación de riesgos, sucesión o captación de socios — acreditados con documentación previa |
| Reservas previas en la operativa | Sin plan para su tratamiento — se distribuyen sin análisis del criterio FIFO | Documentadas, con análisis del riesgo FIFO y estrategia de distribución planificada |
| Actividad de la holding | Holding pura — solo recibe dividendos, sin actividad propia | Holding mixta con contratos de servicios intragrupo, facturación real y personal propio |
| Documentación posterior | Ninguna — la estructura existe solo sobre el papel | Actas del consejo, contratos de operaciones vinculadas, estudio de precios de transferencia |
| Resistencia a la cláusula del art. 89.2 LIS | MEDIA — puede sostenerse con argumentación si el motivo es claro | ALTA — motivo documentado previamente a la operación, no construido a posteriori |
El motivo económico válido no se puede construir después de que la AEAT abra una inspección. Debe existir y estar documentado antes de que se ejecute la operación. Un acta del consejo de administración, un informe de reestructuración elaborado por el abogado o el asesor fiscal en el momento de la operación, o un protocolo familiar fechado antes de la aportación tienen un valor probatorio que ningún documento posterior puede igualar. La AEAT lo sabe. El inspector lo busca lo primero.
La holding FEAC y la distribución de reservas previas: el mapa del riesgo
El criterio FIFO del TEAC establece que cuando la operativa distribuye dividendos a la holding tras la aportación FEAC, esos dividendos se imputan primero a las reservas generadas antes de la reestructuración. Esas reservas son las que estaban en la operativa cuando el socio las aportó — las que representaban la plusvalía diferida.
Mientras esas reservas previas no se hayan distribuido, el riesgo de regularización está latente. Cada año que la operativa reparte dividendos a la holding, la AEAT puede alegar que parte de esos dividendos corresponde a reservas previas — y que la ventaja fiscal del diferimiento se está materializando en ese ejercicio, no en el año de la aportación.
La estrategia que reduce este riesgo no es no distribuir dividendos — es documentar desde el primer ejercicio qué parte de las reservas distribuidas corresponden a beneficios generados antes y después de la aportación, y tratar cada grupo de forma diferenciada en la declaración del IS de la holding.
Mi criterio
El FEAC es una herramienta legítima. El problema no está en usarla — está en usarla como si fuera una exención permanente cuando en realidad es un diferimiento con condiciones.
La mayoría de los expedientes de inspección sobre FEAC que he visto en los últimos años no tienen que ver con operaciones fraudulentas. Tienen que ver con operaciones legítimas mal documentadas: el motivo económico se escribió después de la aportación, o se escribió bien pero no se puede acreditar con documentos previos, o la holding nunca desarrolló actividad económica real y se limitó a acumular dividendos. En todos esos casos, la operación era defendible — pero la defensa llega tarde y con un coste desproporcionado.
La sentencia del Supremo de julio de 2026 mejora la posición del contribuyente, pero menos de lo que sugieren los titulares. Limita hasta dónde puede llegar la regularización una vez que la Inspección ha decidido que no había motivo económico válido. No impide que llegue a esa conclusión, y no toca el criterio del TEAC sobre las reservas previas. Para una holding constituida entre 2015 y 2020 con reservas acumuladas importantes, el riesgo sigue ahí; lo que ha cambiado es que ahora hay un argumento sólido para discutir el alcance de la liquidación, no solo su fundamento. Si tiene una estructura en esas condiciones y no ha analizado el riesgo con un abogado, ese análisis sigue siendo urgente — no porque resuelva el pasado de forma retroactiva, sino porque la posición defensiva que construya hoy determina lo que podrá alegar mañana.
— José Ángel Soria, Abogado ICAIB 5971
Preguntas frecuentes
¿Qué es el régimen FEAC y para qué sirve en la creación de una holding?
El régimen FEAC (Fusiones, Escisiones, Aportaciones de activos y Canje de valores), regulado en los arts. 76–89 de la Ley del Impuesto sobre Sociedades, permite que determinadas operaciones de reorganización empresarial se realicen sin tributación inmediata. En el contexto de creación de una holding, permite al empresario aportar las participaciones de su sociedad operativa a una nueva holding sin que esa aportación genere un hecho imponible en el IRPF. La plusvalía latente queda diferida hasta que se transmitan las participaciones de la holding. No es una exención: es un diferimiento con condiciones que la AEAT comprueba de forma creciente.
¿Qué se considera un motivo económico válido para aplicar el régimen FEAC?
El art. 89.2 LIS exige que la operación no tenga como principal objetivo el fraude o la evasión fiscal. En la práctica, los motivos económicos válidos que consistentemente superan la inspección son: la separación de riesgos patrimoniales entre la actividad operativa y el patrimonio acumulado, la preparación de la estructura para la sucesión empresarial, y la captación de socios o financiación a nivel de grupo. El ahorro fiscal puede ser un efecto secundario reconocido, pero no puede ser el objetivo principal. La DGT, en su consulta CV0050-25 de enero de 2025, ha confirmado esta posición. El motivo debe estar documentado antes de la operación — no construido a posteriori para una inspección.
¿Cuál es el plazo para comunicar la operación FEAC a la AEAT?
La comunicación debe realizarse mediante el Modelo 036 en el plazo de tres meses desde la inscripción de la operación en el Registro Mercantil (art. 48 del Reglamento del IS). Un matiz importante: desde la reforma de 2015, el régimen FEAC se aplica por defecto en estas operaciones — no requiere opción expresa. No presentar la comunicación en plazo no invalida el régimen, aunque puede generar sanción formal. Lo que sí invalida la posición defensiva es no haber documentado el motivo económico válido en el momento de la operación. La comunicación es precisamente ese documento — el que acredita ante la AEAT que la reestructuración respondía a una razón empresarial real, antes de que nadie supiera que habría una inspección. Una comunicación presentada años después, o con motivo genérico, tiene un valor probatorio muy inferior.
¿Qué es el criterio FIFO y cómo afecta a los dividendos que distribuye la holding?
El criterio FIFO (First In, First Out) establece que cuando la sociedad operativa distribuye dividendos a la holding tras una operación FEAC, esos dividendos se imputan primero a las reservas generadas antes de la aportación. Las resoluciones del TEAC de 2024 y 2025 han confirmado que esas reservas previas pueden ser la "ventaja fiscal" a regularizar en cada ejercicio en que llegan al socio, en lugar de en el año de la aportación. En la práctica, esto significa que una holding con reservas previas importantes asume un riesgo de regularización que se extiende durante varios ejercicios y que puede materializarse en cualquier inspección de esos periodos.
¿Puede la AEAT regularizar una operación FEAC que ya comunicó en plazo y con motivo económico válido?
Sí. La comunicación en plazo y la indicación de un motivo económico válido son condiciones necesarias pero no suficientes. La AEAT puede comprobar si el motivo declarado es real — si existe documentación previa que lo acredite, si la estructura resultante tiene sustancia económica, y si la holding ha desarrollado actividad real. Una holding que tras la aportación no presta servicios a sus filiales, no factura, no tiene personal y se limita a recibir dividendos puede ver cuestionado el motivo económico original aunque estuviera bien redactado en la comunicación inicial.
¿Qué diferencia hay entre la exención y el diferimiento en el FEAC?
La diferencia es fundamental. Una exención elimina definitivamente la obligación de tributar. El diferimiento solo la pospone. En el FEAC, la plusvalía latente en las participaciones de la operativa no desaparece: queda registrada como diferencia entre el valor de mercado y el valor fiscal de adquisición en el balance de la holding. Cuando el socio transmita las participaciones de la holding, tributará por esa plusvalía. La ventaja del diferimiento es el valor del dinero en el tiempo — ese capital, mientras no tributa, puede reinvertirse y generar rendimientos dentro de la estructura. Pero quien aplica el FEAC asumiendo que nunca tendrá que tributar comete un error que una inspección puede corregir con intereses de demora incluidos.
¿Qué ha dicho el Tribunal Supremo sobre los límites de la regularización del FEAC?
La STS núm. 949/2026, de 20 de julio de 2026 (rec. 6518/2023), establece que en la cláusula antiabuso está implícito un principio de proporcionalidad que permite la inaplicación parcial del régimen. La Administración solo puede eliminar las ventajas fiscales que identifique como abusivas en el propio acuerdo de liquidación, y para suprimir además el diferimiento de la plusvalía latente debe acreditar de forma reforzada que ese diferimiento era el objetivo principal perseguido. La sentencia se dicta sobre el art. 96.2 del antiguo TRLIS, aunque su razonamiento sobre la proporcionalidad y la carga de motivación es invocable bajo la norma vigente. No modifica la doctrina del TEAC sobre el criterio FIFO ni sobre la imputación de la regularización por ejercicios.
Si ya tengo una holding constituida mediante FEAC hace varios años, ¿qué puedo hacer ahora?
Primero, revisar si la comunicación a la AEAT fue correcta y si el motivo económico documentado en su momento es defendible con documentos previos a la operación. Segundo, analizar qué reservas existían en la operativa antes de la aportación y si ya han sido distribuidas a la holding — el criterio FIFO determina el riesgo residual. Tercero, verificar si la holding tiene actividad económica real documentada desde entonces: contratos de servicios, facturación, personal. Una estructura que existe solo sobre el papel desde hace años no mejora espontáneamente. La revisión no deshace los errores previos, pero permite construir la posición defensiva con la mayor solidez posible antes de que llegue una inspección.
¿Tiene una holding constituida mediante FEAC?
En una consulta de 30 minutos analizo si la operación original está bien documentada, si el criterio FIFO genera riesgo sobre las reservas previas, y qué posición defensiva tiene su estructura ante una eventual inspección.
Si tiene una holding constituida entre 2014 y 2020 con reservas previas importantes, esa revisión es urgente.
Reservar consulta — 200 € / 30 minConsulta inicial de 30 minutos: 200 € IVA incluido.
Pago al reservar, con tarjeta (Stripe), en la agenda de Cal.com. Recibes factura. Si no puedo atender tu asunto, te devuelvo el importe. Cómo tratamos tus datos: política de privacidad.
Fuentes consultadas para este artículo
- Arts. 76–89, Ley 27/2014, del Impuesto sobre Sociedades — régimen especial FEAC (fusiones, escisiones, aportaciones de activos y canje de valores)
- Art. 89.2 LIS — cláusula antiabuso: operaciones cuyo principal objetivo sea el fraude o la evasión fiscal
- Art. 21 LIS — exención de dividendos y plusvalías en la holding
- Art. 37.1.d) Ley 35/2006 del IRPF — aportaciones no dinerarias: determinación de la ganancia patrimonial
- TEAC RG 6452/2022 y RG 6448/2022, de 22 de abril de 2024 — doctrina vinculante: el diferimiento puede ser la ventaja fiscal ilícita a regularizar
- TEAC RG 6513/2022 y RG 6550/2022, de 27 de mayo de 2024 — confirmación de la doctrina anterior
- TEAC RG 5240/2022 y RG 5242/2022, de 24 de junio de 2025 — doctrina casacional sobre criterio FIFO y regularización de reservas previas
- TEAC RG 2211/2024, de 8 de mayo de 2026 — inaplicación parcial del régimen FEAC en aportación no dineraria de grupo familiar
- DGT Consulta Vinculante CV0050-25, de 22 de enero de 2025 — rationale del régimen FEAC y motivo económico válido
- DGT Consulta Vinculante V2214-23, de 27 de julio de 2023 — criterio (contradicho por el TEAC): el diferimiento no puede ser la ventaja a regularizar
- TS Auto de 12 de marzo de 2025, rec. cas. 6518/2023 — admisión: proporcionalidad e inaplicación parcial de la cláusula antiabuso
- STS núm. 949/2026, de 20 de julio de 2026, rec. 6518/2023, ECLI:ES:TS:2026:3529 — proporcionalidad implícita, inaplicación parcial y motivación reforzada para suprimir el diferimiento
- STS de 16 de noviembre de 2022, rec. 89/2018, ECLI:ES:TS:2022:4154 — precedente en que se apoya la anterior
- Directiva 2009/133/CE del Consejo — Directiva de fusiones: régimen fiscal aplicable a fusiones, escisiones y aportaciones de activos en la UE
- Última revisión: septiembre 2026