Segunda Oportunidad
Una sanción grave de Hacienda, ¿cierra la puerta de la EPI?
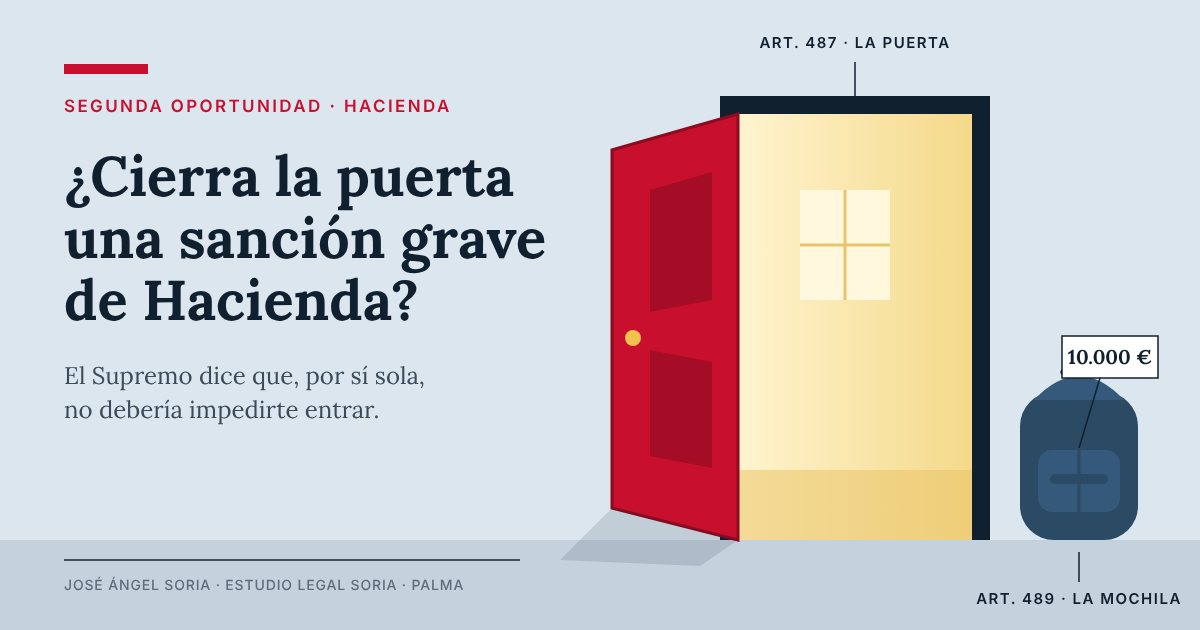
Según el Tribunal Supremo (STS 1550/2026), una sanción tributaria grave, sin fraude, no justifica por sí sola cerrar el acceso a la segunda oportunidad. Los juzgados no están obligados a seguirla y cada caso depende de cómo esté calificada la sanción.
Escribo desde el lado del deudor, como abogado de parte. Un error que puede salir caro es pagar una sanción para "limpiar el expediente" cuando la ley, tal como la interpreta ahora el Tribunal Supremo, quizá no te lo exigía. Antes de decidir nada sobre la sanción, conviene saber de qué clase de infracción se trata.
Situación a 5 de noviembre de 2026. La doctrina que explico es muy reciente: sentencias de la Sala Primera del Supremo de 18 de febrero y de 2 y 5 de octubre de 2026. Es la interpretación vigente hoy, pero conviene comprobar que no haya pronunciamientos posteriores antes de decidir nada.
¿Cuándo cierra la puerta una sanción de Hacienda?
Piensa en la segunda oportunidad como en una casa con una puerta y una mochila. La puerta es el acceso: quién puede entrar a pedir la exoneración del pasivo insatisfecho (EPI). La mochila es el peso de deudas que te quitas de encima una vez dentro. Son dos preguntas distintas y la ley las responde en dos artículos distintos del texto refundido de la Ley Concursal (TRLC).
La puerta está en el art. 487.1.2º. No puedes entrar si en los diez años anteriores has sido sancionado por infracciones tributarias, de Seguridad Social o del orden social muy graves, o si tienes una derivación de responsabilidad firme (Hacienda te reclama como responsable de la deuda de otro, por ejemplo de tu sociedad). Y hay una salida: pagar la deuda íntegramente antes de solicitar la exoneración.
Las infracciones graves tienen su propio párrafo. Cierran la puerta cuando la sanción supera el 50% de lo que se puede cancelar de la deuda pública, que como máximo son 5.000 euros, la mitad de los 10.000 que la ley deja cancelar de la deuda con la Agencia Tributaria (AEAT, lo que todos llamamos Hacienda). La misma salida: pagar antes.
Hacienda se apoyaba en ese párrafo para oponerse a la exoneración. En la STS 1550/2026, de 2 de octubre, el Supremo dice que, sin fraude, la sanción grave no basta para cerrar la puerta.
Qué razona el Supremo
La Directiva europea de segunda oportunidad (UE 2019/1023, art. 23) deja a los Estados añadir exclusiones, pero tienen que estar bien definidas, debidamente justificadas y ser proporcionadas (así lo exige la sentencia Corván y Bacigán del Tribunal de Justicia; la sentencia Amilla, por su parte, admitió una exclusión automática para quien fue declarado persona afectada en un concurso culpable). Para las infracciones muy graves, el Supremo ya había visto esa justificación: por regla general suponen medios fraudulentos, y el Supremo ve ahí una conducta de engaño o de negligencia grave. En la grave no. La Ley General Tributaria define los medios fraudulentos (art. 184.3) y los hace muy graves en tipos como el impago de autoliquidaciones (art. 191.4). Sin fraude, la exclusión de las graves carece de esa justificación, y la Sala la deja sin aplicar.
No dice que cualquier sanción deje de importar. Dice que la grave, por sí sola, no basta para cerrar la puerta.
Con la Seguridad Social, el Supremo sigue el mismo camino. En la STS 1552/2026, también de 2 de octubre, la Tesorería General de la Seguridad Social (TGSS) defendía que, en Seguridad Social, cualquier sanción cierra la puerta, sea cual sea su gravedad o su importe, porque el párrafo de las infracciones graves solo se aplica a las tributarias. El Supremo no lo acepta: entiende que ese párrafo alcanza también a las graves de Seguridad Social y aplica el mismo razonamiento, porque el componente fraudulento está en ciertas infracciones muy graves (art. 23 de la Ley sobre Infracciones y Sanciones en el Orden Social, LISOS) y no en las graves del art. 22. Conviene medir su alcance: la sanción de ese caso era de 3.126 euros, por debajo de los 5.000, y la sentencia no resuelve de forma expresa qué pasa con una sanción grave de Seguridad Social por encima de esa cifra.
| Tipo de sanción | Qué dice la ley (art. 487.1.2º TRLC) | Qué dice el Supremo |
|---|---|---|
| Muy grave (por regla general, medios fraudulentos) | Cierra la puerta durante diez años, salvo pago íntegro antes de solicitar | Exclusión justificada, por regla general |
| Grave tributaria | Cierra la puerta si supera el 50% de lo exonerable (máximo 5.000 €), salvo pago íntegro | Exclusión sin justificación suficiente (STS 1550/2026) |
| Grave de Seguridad Social | Igual que la tributaria | En la misma línea, con una sanción de 3.126 €; no resuelve de forma expresa las de mayor cuantía (STS 1552/2026) |
| Derivación de responsabilidad firme (por ejemplo, la de administradores de una sociedad) | Cierra la puerta durante diez años, salvo pago íntegro | Mientras no conste que trae causa de una conducta fraudulenta equiparable a la muy grave, la exclusión carece de justificación (SSTS 261 a 264/2026) |
¿Qué parte de la deuda con Hacienda se cancela?
Aquí está la mochila, en el art. 489.1.5º TRLC. Las deudas públicas no se cancelan, salvo hasta 10.000 euros: los primeros 5.000 euros íntegros y, por encima, el 50% de la deuda hasta ese máximo. La ley dice que el tope es "por deudor", pero el Supremo lo aplica a cada acreedor público.
Lo que cambia es lo que el Supremo deja fuera de ese tope según su doctrina de 2026 (SSTS de 18 de febrero y STS 1557/2026, de 5 de octubre). Los créditos subordinados de la Administración (los que se cobran los últimos), que según el art. 281 TRLC incluyen los recargos, los intereses y las multas y sanciones pecuniarias, se exoneran sin límite de cuantía y no gastan los 10.000 euros. Las sanciones administrativas muy graves no se cancelan nunca: el art. 489.1.6º las deja fuera. La STS 1557/2026 reitera esa doctrina y aplica el tope a cada acreedor público, aunque la ley solo menciona los que recauda la AEAT y los de la Seguridad Social: en el caso que resolvió, el acreedor era una diputación provincial, y una comunidad autónoma o un ayuntamiento tendrían igualmente su propio tope. Lo cuento con más detalle en deudas con Hacienda y Seguridad Social en la segunda oportunidad.
¿Te afecta? Cuatro señales
- Tienes deudas con Hacienda y una parte son sanciones, recargos o intereses.
- Hacienda ha impuesto una sanción tributaria firme en los últimos diez años.
- Te han dicho que una sanción de más de 5.000 euros te cierra la segunda oportunidad.
- Estás pensando en pagar la sanción para poder pedir la exoneración.
Si te reconoces en alguna, conviene que un abogado revise la resolución antes de decidir nada sobre la sanción. Tienes más sobre el procedimiento en segunda oportunidad.
Un ejemplo con cifras
Ejemplo hipotético con cifras ilustrativas. A modo de ejemplo, imagina a Pablo, un autónomo que cierra su actividad. Hacienda le reclama 23.500 euros: 14.000 de impuesto que no ingresó, 2.500 de intereses y recargos, y 7.000 de sanción. Es una infracción grave (más de 3.000 euros con ocultación): la sanción va del 50% al 100% de lo no ingresado, y aquí es el mínimo.
Con la lectura antigua, la sanción de 7.000 euros supera los 5.000 y Pablo no entra: tiene que pagarla entera antes de pedir nada, o renunciar. Si el juzgado aplica la doctrina del Supremo, que no le vincula, entra. Los intereses, los recargos y la sanción suman 9.500 euros y se cancelan sin tope. Del impuesto de 14.000 se exoneran otros 9.500: los primeros 5.000 más 4.500, que es la mitad de los 9.000 que quedan por encima. En total se cancelan 19.000 euros y quedan 4.500. Es una cuenta ilustrativa, sin reducciones del art. 188 LGT y no una previsión de resultado. Además, la ocultación que hace grave la infracción puede pesar por otro lado: el art. 487.1.6º permite denegar la exoneración a quien se comportó de forma temeraria o negligente al cumplir sus obligaciones.
La puerta
Art. 487
La sanción grave deja de cerrarla por sí sola. La muy grave sigue cerrándola por regla general.
La mochila
Art. 489
Intereses, recargos y sanciones (salvo las muy graves) se cancelan sin límite. El impuesto, hasta 10.000 euros.
Lo que queda
Pendiente
El impuesto que supera el tope. Es deuda real, y se negocia o se paga.
¿Qué hace un abogado de parte con esto?
Tres cosas, y la primera no es pagar.
Leer la resolución sancionadora. La calificación manda. Si la infracción es grave y no consta un medio fraudulento, la puerta debería estar abierta en cuanto a esta causa. Si es muy grave, hay que mirar si el método que describe la resolución encaja de verdad en el art. 184.3 LGT, y si no, si tiene sentido recurrirla. Las retenciones son un caso aparte: el art. 191.4 LGT hace muy grave, aunque no haya fraude, no ingresar retenciones que superen el 50% de la base de la sanción. Ahí el razonamiento de la 1550 no encaja y el resultado es incierto. Y mira el importe que figura en la resolución: con las reducciones del art. 188 LGT (un 30% por conformidad y, sobre lo que queda, un 40% adicional por pronto pago sin recurso), una sanción de 7.000 euros puede quedar muy por debajo de los 5.000.
No pagar a ciegas. Pagar íntegramente antes de solicitar abre la puerta, pero cuesta dinero que la doctrina nueva puede ahorrarte. Pagar suele tener sentido cuando la sanción es muy grave y no hay margen para discutirla. No dejes de pagar nada por lo que leas aquí: la decisión depende de la resolución concreta.
Pedir todo lo exonerable. La STS 1550/2026 lo ilustra, con una sanción grave del art. 191 LGT de unos 10.000 euros, por encima de los 5.000. El deudor aceptó en primera instancia una exoneración de 10.000 euros. Con su doctrina, el Supremo habría exonerado 24.068,11 euros (15.236,52 de intereses, recargos y sanciones, más 8.831,59 del resto), pero ese extremo no se había impugnado y la propia sentencia dice que no podía corregirlo. Lo que no pides ni recurres se consolida. Si hay doctrina favorable, la invoca quien lleve tu asunto desde el primer escrito.
Mi criterio como abogado de parte: en general, pagar una sanción solo para entrar puede ser un gasto innecesario si es grave. Pero eso depende de cómo esté calificada y de qué diga la resolución, y por eso no lo decido sin leerla. Si es muy grave, la conversación cambia.
¿Qué límites tiene esta doctrina?
Es doctrina de la Sala Primera, no una reforma de la ley. El art. 487 sigue vigente y un juzgado puede apartarse de la interpretación del Supremo, y tendrá que razonarlo. En la 1550 la sanción superaba los 5.000 euros y el Supremo rechazó igualmente la exclusión, pero la sentencia no analiza el umbral, y yo no la leo como si dijera "cualquiera que sea la cuantía". Lo que dice es que sin fraude, la grave no justifica la exclusión. Y el tope del crédito público solo se aplica en la primera exoneración (art. 489.3). Si la sanción es de la Seguridad Social, la STS 1552/2026 va en la misma línea, con la cautela de cuantía que he explicado. El resto de reglas de la deuda con la Seguridad Social las trato en el artículo enlazado más arriba. Si eres administrador de una sociedad con deudas, mira segunda oportunidad para administradores de sociedad. Si eres autónomo, segunda oportunidad para autónomos y sus deudas.
Preguntas frecuentes
¿Una sanción de Hacienda impide la segunda oportunidad?
Depende de su gravedad. Según el Tribunal Supremo (sentencias de 2026, con la situación fechada al principio del artículo), la exclusión por sanción tributaria grave del art. 487.1.2º TRLC carece de justificación suficiente y no debe aplicarse sin más. Las muy graves, que por regla general suponen medios fraudulentos, siguen cerrando la puerta. Y si la exoneración se concede, la sanción grave podría quedar cancelada, sin tope y fuera de los 10.000 € del crédito público, si el juzgado aplica esa doctrina, que no le vincula.
¿Qué diferencia hay entre infracción tributaria grave y muy grave?
En la Ley General Tributaria la diferencia es la conducta. Por regla general, la infracción es muy grave cuando se han utilizado medios fraudulentos (art. 184.3 LGT), por ejemplo anomalías sustanciales de contabilidad. Hay excepciones: no ingresar retenciones por más del 50% de la base es muy grave aunque no haya fraude (art. 191.4). La grave, en el caso de dejar de ingresar, suele exigir ocultación sobre una base superior a 3.000 €, o bien documentos falseados sin medio fraudulento, llevanza incorrecta de libros en cierto porcentaje o retenciones no ingresadas hasta el 50% de la base (art. 191.3). Que la sanción sea alta no la convierte en muy grave: lo decide el método, no la cifra.
¿Se cancelan los intereses y los recargos de Hacienda?
Según las sentencias del Supremo de 2026 (situación fechada al principio del artículo), los créditos públicos subordinados (intereses, recargos y sanciones, art. 281 TRLC) se exoneran sin límite de cuantía y no consumen los 10.000 € del art. 489.1.5º TRLC. Ese tope se aplica solo al resto de la deuda con cada acreedor público. Las sanciones muy graves no se cancelan (art. 489.1.6º). Conviene pedirlo expresamente, porque lo que el deudor no impugna lo consolida la sentencia.
¿Cuánta deuda con Hacienda se puede exonerar?
Del crédito público ordinario y privilegiado, hasta 10.000 € por cada acreedor público: los primeros 5.000 € íntegros y, por encima, el 50% de la deuda hasta ese máximo (art. 489.1.5º TRLC). La ley dice "por deudor", pero el Supremo aplica el tope a cada acreedor público, con independencia de quién cobre. Los créditos subordinados (intereses, recargos y sanciones graves) quedan fuera de ese cómputo y se cancelan sin límite. Es un mecanismo de la primera exoneración.
¿Tengo que pagar la sanción antes de pedir la exoneración?
No necesariamente. El art. 487.1.2º TRLC permite el acceso si se paga íntegramente antes de solicitarla, pero esa vía solo interesa si la sanción te cierra la puerta. Si es grave, el Supremo ha entendido en sus sentencias de 2026 que por sí sola no la cierra, y entonces pagarla puede no ser necesario. Antes de decidir, conviene saber qué clase de infracción es y qué dice la resolución sancionadora.
¿Cuándo conviene recurrir una sanción tributaria en vez de pedir la EPI?
Son dos frentes distintos. La EPI se pide en el concurso. La sanción se recurre en vía administrativa o contenciosa, y solo si hay motivo de fondo, por ejemplo falta de culpabilidad o error en la calificación. Si la calificación como grave o muy grave es discutible, merece la pena revisar la resolución sancionadora antes de pedir la exoneración, porque de esa calificación depende que la puerta esté abierta.
José Ángel Soria: cómo puedo ayudarte
Mi trayectoria incluye banca de inversión, en derivados, en Goldman Sachs (Nueva York) y Deutsche Bank (Londres), y un paso por American Express (Madrid). Si Hacienda te ha sancionado y no sabes si eso te cierra la segunda oportunidad, empiezo por ahí: reviso la resolución sancionadora y te explico qué opciones hay y qué riesgos tiene cada una.
La consulta de 30 minutos cuesta 200 € (precio a noviembre de 2026, IVA incluido), no implica encargo y se descuenta de los honorarios si me encargas el trabajo. Al reservar facilitas tus datos a Cal.com, y yo los trato según la política de privacidad.
Reservar una consulta de 30 minutosConsulta inicial de 30 minutos: 200 € IVA incluido.
Pago al reservar, con tarjeta (Stripe), en la agenda de Cal.com. Recibes factura. Si no puedo atender tu asunto, te devuelvo el importe. Cómo tratamos tus datos: política de privacidad.
Fuentes consultadas para este artículo:
Real Decreto Legislativo 1/2020, Texto Refundido de la Ley Concursal (TRLC), arts. 281, 487 y 489, en la redacción dada por la Ley 16/2022
Ley 58/2003, General Tributaria (LGT), arts. 184, 188 y 191
Real Decreto Legislativo 5/2000, Ley sobre Infracciones y Sanciones en el Orden Social (LISOS), arts. 22 y 23
Directiva (UE) 2019/1023, art. 23
STJUE de 7 de noviembre de 2024, Corván y Bacigán (C-289/23 y C-305/23), y de 10 de abril de 2025, Amilla (C-723/23), citadas en las SSTS 1550 y 1552/2026
STS 1550/2026, de 2 de octubre (ROJ STS 4045/2026, recurso 11391/2025)
STS 1552/2026, de 2 de octubre (ROJ STS 4049/2026, recurso 10121/2024)
STS 1557/2026, de 5 de octubre (ROJ STS 4013/2026, recurso 5171/2024)
SSTS 259 a 264/2026, de 18 de febrero
Última revisión: 5 de noviembre de 2026
Esto es información general basada en la ley y la jurisprudencia en la fecha indicada, no asesoramiento para tu caso. Leer este artículo no crea una relación abogado-cliente ni garantiza ningún resultado. La doctrina descrita es reciente y puede cambiar.
Autor y abogado responsable. ICAIB 5971, Ilustre Colegio de Abogados de las Islas Baleares
Estudio Legal Soria, Palma de Mallorca