Planificación Patrimonial
Contratar un empleado no arregla tu holding
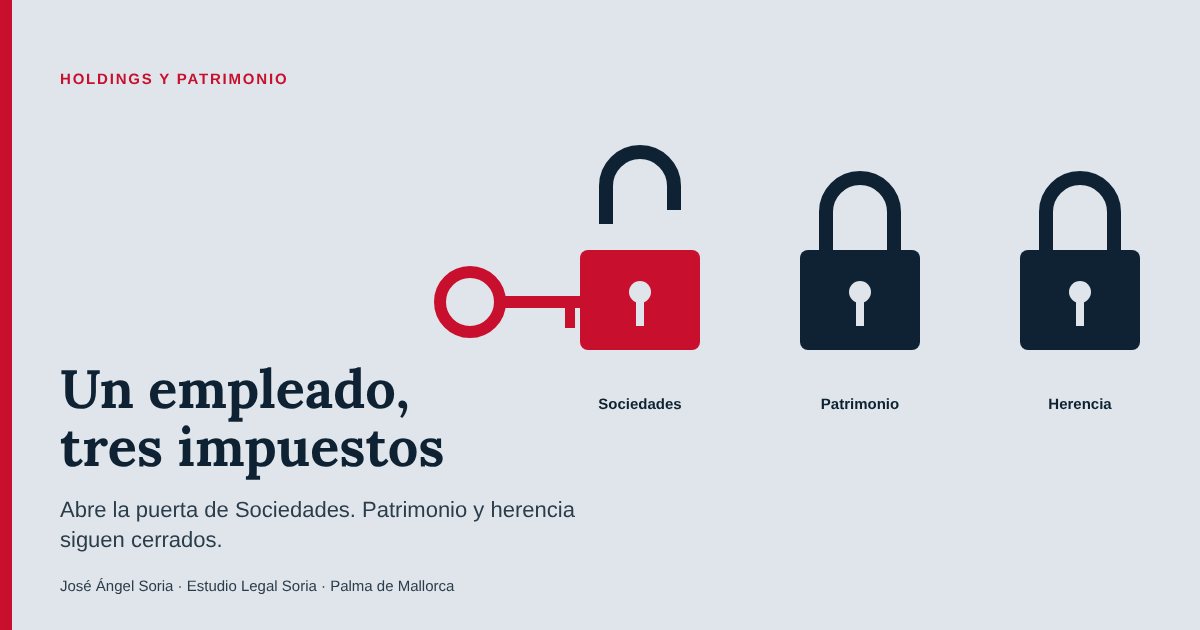
Si tus sociedades solo tienen pisos alquilados y nadie contratado a jornada completa, la ley probablemente las trata como patrimoniales. El empleado resuelve ese problema en Sociedades. Por sí solo no arregla la exención de Patrimonio ni el 95% de la herencia.
Es un error frecuente en las holdings con pisos: se contrata a una persona y se da el asunto por cerrado. No está cerrado. Antes de contratar a nadie, decide qué impuesto quieres arreglar.
¿Qué es una sociedad patrimonial?
Piensa en un trastero donde guardas cosas: guarda patrimonio, pero no es un negocio que alguien gestione. A una sociedad que solo tiene pisos alquilados y nadie que los gestione, la ley la trata igual. La llama entidad patrimonial: aquella cuyo activo es, en más de la mitad, valores (participaciones de otras sociedades o inversiones financieras) o bienes que no se usan en un negocio (art. 5.2 de la Ley del Impuesto sobre Sociedades, LIS).
Alquilar pisos solo cuenta como negocio si tienes, al menos, una persona empleada con contrato laboral y a jornada completa. Sin ella, los pisos son bienes no afectos y la sociedad es patrimonial.
¿Qué te cuesta ser patrimonial?
| Impuesto | Qué pierdes | Cuándo te importa en Mallorca |
|---|---|---|
| Sociedades | Los tipos reducidos (15% de nueva creación, escala de microempresa y tipo de empresa de reducida dimensión, con calendario transitorio hasta 2028). Tributas al 25% (art. 29.1 LIS) | Siempre |
| Patrimonio | La exención de las participaciones | Si resides en Baleares y tu patrimonio sujeto (base imponible) supera el mínimo exento balear de 3.000.000 € |
| Sucesiones y donaciones | La reducción del 95%. En herencias (art. 20.2.c LISD): cónyuge y descendientes; si no hay descendientes, también ascendientes, adoptantes y colaterales hasta el tercer grado (hermanos, sobrinos, tíos). En donaciones (art. 20.6): cónyuge y descendientes, con donante de 65 años o más o con incapacidad permanente absoluta o gran invalidez, que deje de dirigir y cobrar por ello, y 10 años de mantenimiento, durante los cuales el donatario debe conservar el derecho a la exención de Patrimonio. Si el causante o el donatario residen en Baleares, el Decreto Legislativo 1/2014 mejora esos plazos y edades (por ejemplo, 5 años de mantenimiento y donante de 60 años o más). No valen los actos de disposición ni las operaciones societarias que reduzcan el valor de lo recibido | Con cónyuge, descendientes o ascendientes, la bonificación balear del 100% deja poco que ahorrar. Importa con otros herederos, o si esa bonificación cambia |
En general, si tu patrimonio no llega a 3 millones y heredan tu cónyuge, tus descendientes o tus ascendientes con la normativa balear aplicable, hoy esto suele importar menos de lo que parece, salvo por el tipo del Impuesto sobre Sociedades. El artículo es para quien supera los 3 millones, para quien deja la sociedad a hermanos o sobrinos, que no tienen esa bonificación completa y solo acceden al 95% si el causante no deja descendientes, y para quien no quiere depender de que la bonificación balear siga como está. Si lo que te preguntas es si una holding compensa para heredar, lo explico en ¿Una holding para heredar en Baleares? Casi nunca por el impuesto. Y si tu duda es cuándo la reducción del 95% llega a la empresa familiar, mira empresa familiar y holding: claves para el 95% en sucesiones.
¿Te afecta? Cuatro señales
- Tienes sociedades con pisos y nadie contratado.
- Tu patrimonio neto supera los 3 millones.
- Quieres dejar la sociedad a hermanos o sobrinos, que no tienen la bonificación balear completa y solo acceden al 95% si el causante no deja descendientes.
- Tienes más de diez inmuebles residenciales.
Si te reconoces en alguna, conviene revisar la estructura antes de mover nada. Tienes más sobre el marco general en holdings y planificación patrimonial.
Reservar una consulta de 30 minutos200 € IVA incluido.
Consulta inicial de 30 minutos: 200 € IVA incluido.
Pago al reservar, con tarjeta (Stripe), en la agenda de Cal.com. Recibes factura. Si no puedo atender tu asunto, te devuelvo el importe. Cómo tratamos tus datos: política de privacidad.
¿Qué cuenta como actividad económica?
Hay dos tests, y se mezclan con facilidad. Para el Impuesto sobre Sociedades, el art. 5.1 LIS exige el empleado a jornada completa y añade que, si las sociedades forman un grupo (art. 42 del Código de Comercio), el requisito se mira en conjunto. Grupo significa, normalmente, que una sociedad controla a las demás, como una holding con la mayoría de cada una. Si tus SL son tuyas a título personal, sin nada por encima, hay que analizar si forman grupo: es lo primero que hay que analizar, con tus escrituras y tus balances.
Para el Impuesto sobre el Patrimonio y para la reducción en Sucesiones, la ley remite al IRPF (art. 27.2 LIRPF). Pide lo mismo, una persona empleada con contrato laboral y jornada completa, pero no tiene una regla de grupo propia. Además, los dos tests no miden igual: Sociedades usa la media de los balances trimestrales y Patrimonio, más de 90 días del ejercicio.
Las novedades vienen de los tribunales. Todo arranca de la STS de 14 de julio de 2025 (recurso 2197/2023): basta un contrato laboral real a jornada completa, y la Administración solo puede cuestionarlo por simulación. En febrero de 2026, el Supremo (sentencias de 17 y 19 de febrero, recursos 1196/2024 y 1326/2024) aceptó el empleado de otra sociedad del grupo cuando el grupo tiene actividad económica real y la arrendadora se integra en ella. Si el grupo solo arrienda, la cuestión no está resuelta: en Sociedades la ley mira al grupo en conjunto, y en Patrimonio el Supremo exige integración real, no basta con pertenecer al grupo. La DGT lo recogió en la consulta V5530-26, de 14 de septiembre de 2026, sobre Patrimonio. Añade dos cautelas: para ella, jornada completa significa que el empleado se dedique de forma exclusiva a la gestión del arrendamiento, y la integración es una cuestión de hecho que se valora en una comprobación o inspección. Conviene poder acreditar la integración. Por eso la holding mixta, con una actividad operativa de verdad, encaja mejor que la que solo arrienda. El caso del empleado centralizado lo desarrollo en Holding inmobiliaria: ¿necesitas un empleado en cada sociedad?.
Regla práctica: un solo empleado para varias sociedades solo es defendible si el grupo tiene una actividad real más allá del alquiler y las arrendadoras se integran en ella. Si todas solo alquilan, no cuentes con que uno baste.
Qué cuenta y qué no cuenta
| Situación | ¿Actividad económica? | Cómo lo vería Hacienda |
|---|---|---|
| SL con 4 pisos y sin empleado, sin nadie en el grupo que lo tenga | No | Probablemente patrimonial |
| Tres SL arrendadoras y una sociedad de servicios del grupo con un empleado a jornada completa que las gestiona | Solo si el grupo tiene actividad real más allá del alquiler y la integración es real | Defendible con actividad real y trabajo documentado. Dudoso si el grupo solo arrienda o el empleado es nominal |
| Empleado que figura en una sola sociedad pero trabaja para todas, sin contrato de servicios ni reparto de costes | Dudoso | Difícil de sostener sin prueba de la integración |
| Grupo que solo arrienda, con el empleado en una sola de las sociedades | Dudoso | Riesgo alto: sin integración probada, las demás pueden ser patrimoniales |
| Holding que solo tiene participaciones y no dirige ni gestiona las participadas | No | Probablemente patrimonial (art. 5.2 LIS) |
Un ejemplo: María y su empleado
A modo de ejemplo, imagina a María. Tiene una holding con tres sociedades que alquilan pisos. Un asesor le dice que contrate a una persona para cumplir el requisito del empleado, y lo hace.
Supón además que el empleado está en una sociedad del grupo con actividad real más allá del alquiler (por ejemplo, reformas y gestión) y que trabaja para las tres arrendadoras.
Tres impuestos, un solo contrato
Sociedades
Requisito cumplido
Deja de ser patrimonial. Podría acceder a algún tipo reducido, según la cifra de negocios del grupo, pero ese ahorro, por sí solo, no paga el empleado.
Patrimonio
Sin resolver
Si supera el mínimo exento balear de 3.000.000 €, la exención depende de quién dirige y cobra por ello (ella o alguien de su grupo familiar). Esa retribución debe superar la mitad de sus rendimientos de trabajo y actividades. Las rentas y los dividendos no cuentan. Hacen falta además el 5% del capital y un activo afecto neto de deuda. Y esa retribución es un coste más, aparte de los 36.000 €.
Herencia
Sin resolver
El 95% exige esos mismos requisitos de Patrimonio. Y depende de quién hereda: con hermanos o sobrinos solo se aplica si el causante no deja descendientes.
Con 36.000 euros, María cumplió un requisito. Le quedan dos impuestos por resolver, y los dos dependen de quién dirige y cobra por ello.
El empleado compensa con mucho patrimonio y un horizonte sucesorio claro. Con pocos pisos y poco patrimonio, es probable que no. Las cifras son ilustrativas y no sirven para calcular tu caso.
¿Y si tengo muchos pisos? El gran tenedor
Gran tenedor, según la Ley 12/2023, es quien tiene más de 10 inmuebles urbanos de uso residencial, o más de 1.500 m² de uso residencial sin contar garajes ni trasteros. En una zona tensionada, la comunidad autónoma puede bajar el umbral a cinco inmuebles situados en esa zona si lo motiva en la declaración. En un edificio con varias unidades residenciales, cada unidad cuenta como un inmueble, y la condición se acredita con certificación del Registro de la Propiedad. Y lo es tanto la persona física como la sociedad. El umbral se mide por titular, así que cada sociedad cuenta aparte, aunque el límite de compras del decreto alcanza también a las demás del mismo grupo.
Si eres persona física y gran tenedor cuando firmas el contrato, el RDL 29/2026 te deja fuera de las nuevas reducciones del IRPF en los contratos nuevos de vivienda habitual, que se aplican desde el 1 de diciembre de 2026. Quedan excepciones, como el alquiler social (70%) y la rehabilitación (60%). Y si eres sociedad gran tenedor, el decreto limita hasta el 31 de diciembre de 2030 que tú y tu grupo compréis viviendas por menos del 70% de su valor de tasación, algo que conviene mirar antes de aportar o transmitir pisos entre sociedades del grupo.
Con muchas viviendas, la sociedad suele merecer un análisis. El régimen especial de arrendamiento de vivienda (arts. 48 y 49 LIS) bonifica el 40% de la cuota sobre esas rentas, pero exige que el alquiler sea la actividad económica principal (y, por tanto, el empleado del art. 5.1), al menos 8 viviendas en todo momento y tres años por vivienda, con devolución de lo bonificado si se incumple, contabilidad separada por inmueble y comunicar la opción a la AEAT. Y los dividendos que salgan de rentas bonificadas solo se eximen al 50% (art. 49.3 LIS), algo que cuenta si hay una holding encima. Con pocas viviendas, la sociedad a menudo no compensa por sí sola. Depende de la renta, el patrimonio, el plan sucesorio y la fiscalidad de los dividendos. Si ya tienes pisos a tu nombre y una sociedad en marcha, el coste de entrada se analiza en Tengo pisos en mi nombre y una empresa: ¿me conviene una holding patrimonial?.
Lo que el empleado no arregla
Hay tres cosas más que un contrato de trabajo no resuelve. La primera es la propia holding. En Sociedades, si domina un grupo, el test se mide sobre el balance consolidado, y sus participaciones no computan como valores si tiene al menos un 5% del capital durante un año, con medios materiales y personales para dirigir y gestionar la participada, que a su vez no sea patrimonial (art. 5.2 LIS). En Patrimonio no hay consolidación. Una holding que solo tiene participaciones y no gestiona nada sigue siendo, probablemente, patrimonial.
La segunda es el coste de llegar hasta aquí. Mover pisos o aportarlos a una holding puede generar impuestos. La neutralidad fiscal (régimen FEAC) exige un motivo económico válido y, si aporta una persona física, que lo aportado sea una rama de actividad (arts. 76.4 y 89.2 LIS). La tercera es el 15% de las sociedades de nueva creación: una sociedad que forma parte de un grupo no puede aplicarlo, ni tampoco una entidad patrimonial (art. 29.1 LIS).
Preguntas frecuentes
¿Qué es una entidad patrimonial y qué pierdo si lo es?
Es la sociedad que no realiza actividad económica: más de la mitad de su activo son valores o bienes que no se usan en un negocio (art. 5.2 LIS). Una sociedad con pisos alquilados y sin empleado a jornada completa entra ahí. En Sociedades pierdes los tipos reducidos (art. 29.1 LIS). Para Patrimonio y Sucesiones la ley usa otro test (art. 27.2 LIRPF), que también exige el empleado y condiciona la exención y la reducción del 95%. Tus ingresos por alquiler no cambian. Cambia lo que pagas por tener la sociedad.
¿En Mallorca me importa de verdad?
Depende. Si resides en Baleares y tu patrimonio neto no llega a 3.000.000 €, el mínimo exento balear te deja fuera del Impuesto sobre el Patrimonio. Y si heredan tu cónyuge, descendientes o ascendientes, la bonificación autonómica del Impuesto de Sucesiones deja la cuota en cero, con condiciones, como el valor de los inmuebles o, en donaciones, la edad del donante. En esos casos, el efecto práctico es sobre todo el tipo del Impuesto sobre Sociedades. Importa más si superas los 3 millones, si heredan hermanos o sobrinos, o si la normativa cambia. Conviene comprobar la vigencia de cada bonificación antes de decidir.
¿Basta con un empleado para todo el grupo?
Puede bastar, con condiciones. Tanto en Sociedades (art. 5.1 LIS) como en Patrimonio y Sucesiones (art. 27.2 LIRPF) se pide una persona empleada con contrato laboral y jornada completa. El Supremo y la DGT (V5530-26, sobre Patrimonio) admiten que esté en otra sociedad del grupo si el grupo tiene actividad económica real y la arrendadora se integra en ella. Si el grupo solo alquila, no está resuelto: lo prudente es que cada sociedad pueda acreditar su empleado. Conviene poder acreditar el trabajo.
¿Compensa una sociedad si tengo más de diez pisos?
Con muchas viviendas, la sociedad suele merecer un análisis. Eres gran tenedor con más de 10 inmuebles urbanos de uso residencial, o 1.500 m² (sin garajes ni trasteros), y el umbral se mide por titular, tanto si eres persona física como sociedad. Si eres persona física y gran tenedor al firmar el contrato, el RDL 29/2026 te deja fuera de las nuevas reducciones del IRPF en los contratos nuevos, salvo excepciones como el alquiler social (70%) o la rehabilitación (60%). La sociedad tributa por Sociedades, pero los dividendos que cobres después tributan en tu IRPF. Compara el neto total, no solo el tipo.
¿Cuánto cuesta un empleado de grupo con funciones reales?
Como orden de magnitud, un empleado a jornada completa con su Seguridad Social ronda los 30.000 a 40.000 euros al año, según puesto y convenio, y es un gasto deducible en Sociedades. En el ejemplo de este artículo equivale a un 25% de la renta bruta. El mayor riesgo es el contrato de papel: si no hay funciones reales, la Administración puede cuestionarlo por simulación y regularizarte con intereses y sanciones. El empleado debe gestionar contratos, cobros, incidencias y reformas, y tú debes poder demostrarlo.
¿Puedo reorganizar mis sociedades sin pagar impuestos?
A veces. Mover pisos entre sociedades o aportarlos a una holding puede generar impuestos, según el caso: plusvalía fiscal, plusvalía municipal, IVA o transmisiones patrimoniales. La neutralidad fiscal del Impuesto sobre Sociedades exige motivo económico válido y, si aporta una persona física, que lo aportado sea una rama de actividad. Y una sociedad dentro de un grupo no puede aplicar el tipo del 15% de nueva creación. Por eso se empieza dibujando el mapa de la estructura, antes de mover nada.
José Ángel Soria: cómo puedo ayudarte
Mi trayectoria incluye banca de inversión, en derivados, en Goldman Sachs (Nueva York) y Deutsche Bank (Londres), y un paso por American Express (Madrid). Si tienes sociedades con inmuebles y no sabes si son patrimoniales, empezamos por ahí: revisamos tu estructura y te explico con franqueza qué opciones tiene sentido valorar y cuáles no.
La consulta de 30 minutos cuesta 200 € IVA incluido. Si después me encargas el trabajo, esos 200 € se descuentan de los honorarios. Reservar no implica encargo.
Reservar una consulta de 30 minutosPara gestionar la consulta trato los datos que me facilites a través del calendario de reservas. Responsable: José Ángel Soria Sánchez (Estudio Legal Soria). Más información en la política de privacidad.
Fuentes consultadas para este artículo:
Ley 27/2014, del Impuesto sobre Sociedades (LIS), arts. 5, 29, 48, 49, 76 y 89, y disposición transitoria 44.ª
Ley 35/2006, del IRPF (LIRPF), arts. 23.2 y 27.2
Código de Comercio, art. 42 (concepto de grupo)
Ley 19/1991, del Impuesto sobre el Patrimonio, art. 4.Ocho.Dos
Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones, arts. 20.2.c y 20.6
Texto refundido de las disposiciones legales de las Illes Balears en materia de tributos cedidos (Decreto Legislativo 1/2014, arts. 25 a 27 y 41 a 44), Decreto-ley 4/2023 (Sucesiones) y Ley 12/2023, de 29 de diciembre, de presupuestos de las Illes Balears para 2024 (mínimo exento de Patrimonio)
Ley 12/2023, de 24 de mayo, por el derecho a la vivienda, art. 3.k (gran tenedor)
Real Decreto-ley 29/2026, de 6 de octubre (BOE-A-2026-20823, publicado el 7 de octubre de 2026), convalidado por el Congreso el 12 de noviembre de 2026
Sentencias del Tribunal Supremo de 14 de julio de 2025 (recurso 2197/2023) y de 17 y 19 de febrero de 2026 (recursos 1196/2024 y 1326/2024)
Consulta vinculante de la DGT V5530-26, de 14 de septiembre de 2026
Última revisión: noviembre de 2026
Esto es información general basada en la ley en la fecha indicada, no asesoramiento para tu caso. Leer este artículo no crea una relación abogado-cliente ni garantiza ningún ahorro fiscal. Cada estructura depende de hechos que solo se conocen tras analizarla. La parte sobre gran tenedor depende del RDL 29/2026 y puede cambiar si se tramita como proyecto de ley.
Abogado, ICAIB 5971, Ilustre Colegio de Abogados de las Islas Baleares
Autor y abogado responsable. Estudio Legal Soria, Palma de Mallorca